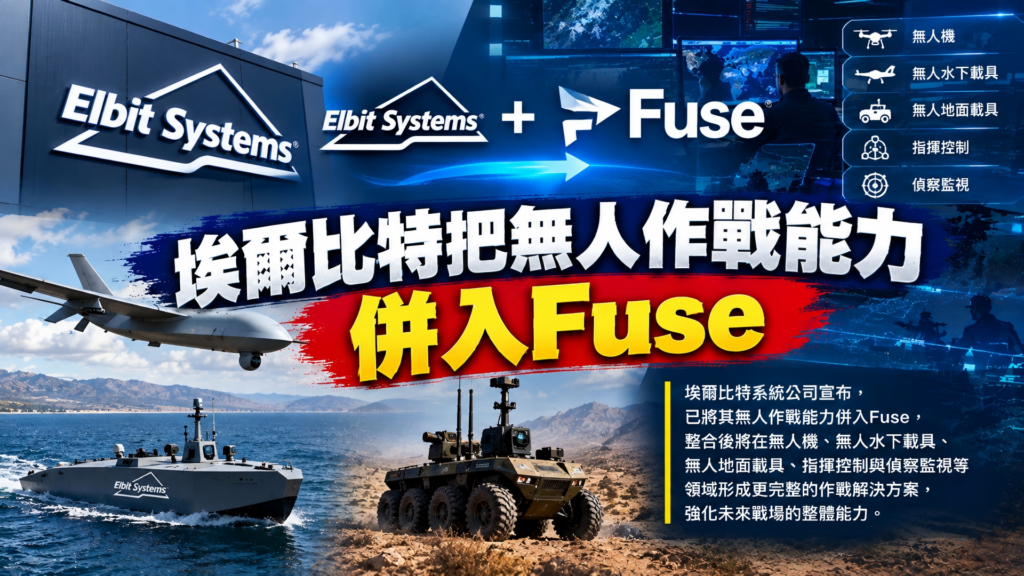
埃爾比特選擇現在成立獨立部門還有明確的商業背景,公司截至今年6月底的訂單積壓已經達到320億美元,其中約73%來自以色列以外市場,第二季度收入22.87億美元,同比增長約16%,訂單增長主要來自歐洲。歐洲軍費持續增加以後,各國採購已經從炮彈、防空和傳統裝甲裝備逐漸擴大到無人機、電子戰和戰場數字系統,埃爾比特如果繼續按單一產品線分別出售,很難與越來越強調軟硬件整合的新型軍工企業競爭。把自主技術放入Fuse,方便公司用一個部門同時談軟件、無人平臺、改裝套件、訓練和長期維護。
美國和歐洲近年來出現的軍工新企業也在推動類似變化,Anduril、Shield AI等公司不再把無人機本身當作唯一商品,而是把自主軟件、任務網絡和不同平臺組合出售。傳統軍工巨頭過去依靠飛機、車輛和大型武器平臺建立客戶關係,現在也開始爭奪控制這些平臺的軟件入口。埃爾比特擁有現成的無人機、C4I、電子戰和傳感器業務,Fuse的優勢在於可以從既有硬件體系向軟件整合延伸,弱點則是不同國家的軍隊不會輕易把大量平臺的任務數據和控制權限全部交給一家外國供應商,軟件接口、安全認證和本國數據控制都會成爲採購談判的一部分。
我國相關產業觀察Fuse時,更有價值的是研究其如何把已有裝備組織成一個可以批量出售的體系,而不是隻比較單架無人機參數。國內無人機、無人車、通信和人工智能企業已經擁有大量單項產品,軍用自主系統進一步競爭時,客戶會越來越關心不同廠商設備能否共享目標信息、在衛星導航受幹擾時能否繼續工作、一個操作席位能夠管理多少平臺,以及損失部分節點以後整個任務網絡是否還能運行。埃爾比特現在把這些指標直接包裝成“One2Many”出售,說明國際軍工市場正在把競爭重點從“誰有無人機”推進到“誰能夠同時管住很多無人裝備”。
Fuse今後能否成爲埃爾比特新的增長業務,可以直接看美國陸軍THOR項目是否擴大採購、歐洲現有合同能否形成更多用戶,以及Dominion-X是否被客戶用於不同廠商的平臺。公司已經擁有數百億美元訂單和成熟生產能力,這使它比多數人工智能軍工初創企業更容易把軟件裝進現役裝備;各國軍隊是否願意讓一套由外國企業開發的人工智能系統同時連接偵察、車輛和武器平臺,則會決定Fuse能夠進入多深。埃爾比特此次成立新部門最值得重視的並不是又出現一個軍工AI品牌,而是一家成熟軍火商開始把過去分別出售的無人機、無人車和指揮軟件,按照一套操作系統重新賣給軍隊。